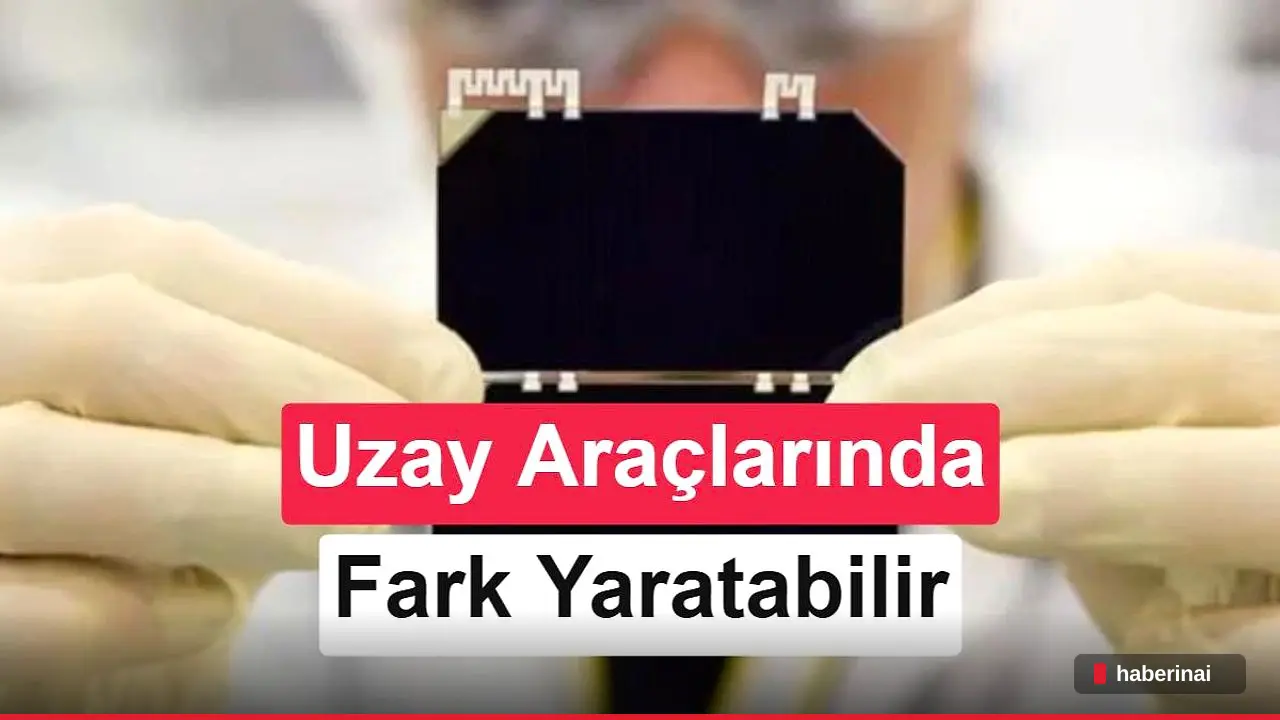
Uzay teknolojileri şirketi Rocket Lab, germanyum maddesine ihtiyaç duymadan yüzde 31,5 verimlilik sunan yeni bir güneş hücresi tasarladı. IMM Apex adını taşıyan bu teknoloji, mevcut sistemlere göre yüzde 40 daha hafif yapısıyla uzay araçlarının yükünü hafifletmeyi ve tedarik zinciri kısıtlamalarını aşmayı amaçlıyor.
Öne çıkanlar
Yeni hücreler yüzde 31,5 verimlilik sunarken mevcut modellerden yüzde 40 daha hafif.
Germanyum fiyatları Ekim 2025 itibarıyla kilogram başına 5.000 doları aştı.
IMM Apex teknolojisi, mevcut güneş panellerine ek tasarım değişikliği olmadan entegre edilebiliyor.
Haberin Detayı
Uzay endüstrisi, son yıllarda tedarik zinciri sorunlarıyla sık sık karşı karşıya kalan kritik hammaddelerden kurtulmanın yollarını arıyor. Rocket Lab tarafından geliştirilen yeni IMM Apex güneş hücresi, bu arayışın bir sonucu olarak germanyum elementine duyulan bağımlılığı tamamen ortadan kaldırıyor. Uzay araçlarında yüksek verim ve düşük ağırlık dengesini kurmak mühendislik açısından büyük bir zorluk teşkil ederken, bu yeni hücre tipi söz konusu iki parametrede de avantaj sağlıyor.
Uzay aracı üzerinde yer alan yüksek verimli güneş panelleri
Geleneksel silikon tabanlı güneş hücreleri genellikle yüzde 20 seviyelerinde verimlilik sunarken, germanyum katkılı özel hücrelerde bu oran yüzde 32 civarına çıkabiliyor. Rocket Lab'in yeni çözümü, germanyum içermemesine rağmen yüzde 31,5 gibi oldukça yüksek bir performansla bu standartlara yaklaşmayı başarıyor. Söz konusu verimlilik farkı, uzay araçlarının kısıtlı yüzey alanlarında daha fazla elektrik üretilmesine olanak tanıyarak enerji verimliliğini doğrudan artırıyor.
Ağırlık avantajı ise yeni hücrelerin en dikkat çekici özelliklerinden biri olarak öne çıkıyor. Mevcut uzay tipi güneş hücrelerine kıyasla yüzde 40 daha hafif olan bu panel tasarımı, fırlatma maliyetlerinin düşürülmesinde büyük rol oynayabilir. Ayrıca şirket, mevcut panel tasarımlarına büyük mühendislik değişiklikleri yapmadan bu hücrelerin kolaylıkla entegre edilebildiğini belirterek geçiş sürecini kolaylaştırıyor.
Germanyum, yalnızca uzay sektöründe değil fiber optik gibi birçok alanda kullanılan stratejik bir ham madde konumunda bulunuyor. Özellikle Çin'in son yıllarda uyguladığı ihracat kısıtlamaları, bu elementin erişilebilirliğini zorlaştırarak fiyatların hızla yükselmesine yol açtı. Ocak 2025'te kilogramı 3.150 dolar olan germanyumun fiyatı, ekim ayına gelindiğinde 5.000 dolar barajını aşarak maliyetleri yukarı çekti.
Siyasi ve ticari gerilimlerin gölgesinde kalan tedarik süreçleri, şirketleri alternatif teknolojilere yönelmeye zorluyor. IMM Apex projesi, performans kayıplarını minimumda tutarak radyasyona dayanıklı ve yüksek verimli bir üretim hedefiyle bu darboğazdan çıkış yolu sunuyor. Yeni hücrelerin yaygınlaşması, uzay görevlerinin maliyetlerini dengelemek isteyen kurumlar için önemli bir fırsat penceresi açıyor.
AI YORUMUHaberinAi editör analizi
Germanyum gibi stratejik ham maddelere olan bağımlılığı azaltmak, uzay sektöründeki şirketlerin uzun vadeli sürdürülebilirliği için şart. Rocket Lab'in yakaladığı yüzde 31,5 verimlilik oranı, performans kaybı yaşanmadan tedarik risklerinin nasıl yönetilebileceğine dair güçlü bir kanıt sunuyor. Fiyatların yıl içinde 3.150 dolardan 5.000 doların üzerine çıkması, şirketlerin neden bu tür alternatif tasarımlara yöneldiğini net bir şekilde açıklıyor. IMM Apex, tasarım değişikliği gerektirmeyen yapısıyla rakiplerine göre maliyet yönetimi konusunda ciddi bir avantaj sağlıyor.
Türkiye'nin güneş enerjisi kapasitesi 2026'nın ilk 9 ayında 3.113 MW artarak 28.222 MW'a yükseldi. Güneşin toplam kurulu güçteki payı yüzde 22,2'ye çıkarken, doğal gaz santrallerinin gerisinde kaldığı bu süreçte elektrik üretimindeki payı yüzde 13,6 oldu.
Güneş, 9 ayda eklenen kapasitenin yüzde 64,4'ünü oluşturdu.
Kurulu güç 28.222 MW'a, payı ise yüzde 22,2'ye ulaştı.
Güneş enerjisi, doğal gaz santrallerini geride bıraktı.
Türkiye'nin elektrik üretim altyapısında son yılların en hızlı büyüyen kaynağı, 2026'nın ilk dokuz aylık döneminde kapasite artışının ağırlık merkezi oldu. Enerji ve Tabii Kaynaklar Bakanlığı verilerine göre güneş enerjisi santrallerinin kurulu gücü, Eylül 2026 sonu itibarıyla 28.222 megavatt seviyesine çıktı. Bu rakam, yılın başına kıyasla 3.113 megavatluk net bir artışı işaret ediyor.
Ülkenin toplam elektrik kurulu gücü aynı dönemde 122.519 megavattan 127.355 megavata yükselerek 4.836 megavatlık bir genleşme kaydetti. Toplam kapasite artışında güneş enerjisinin payı yüzde 64,4 olarak öne çıktı. Bu orana göre, Türkiye'nin elektrik şebekesine eklenen her 100 megavat gücün yaklaşık 64 megavatı doğrudan güneş kaynaklı kurulumlardan geldi.
Kurulu güçteki bu hızlı yükseliş, kaynakların elektrik üretimindeki hiyerarşisini de yeniden şekillendiriyor. Eylül 2026 verilerine göre güneş enerjisi, 32.332 megavat kurulu güce sahip hidroelektrik santrallerin ardından ülkenin ikinci büyük elektrik kaynağı konumuna oturdu. Ayrıca güneş enerjisinin kapasitesi, 25.009 megavat seviyesindeki doğal gaz santrallerinin toplam kurulu gücünü geride bırakmış oldu.
Güneş enerjisinin toplam kurulu güçteki payı, 2025 sonundaki yüzde 20,5 seviyesinden Eylül 2026'da yüzde 22,2'ye yükseldi. Bu artış, dokuz aylık süreçte güneşin elektrik portföyündeki ağırlığını 1,7 puan oranında artırdı. Kurumsal yatırımcıların ve özel sektörün lisanslı güneş santrallerine yönelimi, bu kapasite sıçramasının temel itici gücü olarak öne çıkıyor.
Kurulu güçteki büyümenin elektrik üretimine yansıması ise farklı dinamiklere bağlı seyrediyor. Bakanlığın Eylül 2026 verilerine göre güneş enerjisinden o ay toplamda 4,32 milyar kilovat saat elektrik üretildi. Bu üretim, aynı ayda gerçekleştirilen 31,79 milyar kilovat saatlik toplam elektrik üretiminin yüzde 13,6'sını karşıladı. Kurulu güce oranla üretim oranındaki fark, kaynak iklim koşullarına olan bağımlılığını gözler önüne seriyor.
Güneş santrallerinin verimi, gün içindeki güneşlenme süresi, mevsimsel sıcaklık değişimleri ve bulutluluk gibi meteorolojik faktörlerden doğrudan etkileniyor. Bu nedenle kurulu güçteki yüzde 22,2'lik pay, elektrik üretimindeki yüzde 13,6'lık oranın önünde seyrediyor. Yaz aylarında kapasite kullanım oranlarının artması beklenirken, kış aylarında bu makasın açılma riski de devam ediyor.
Güneş enerjisinin elektrik üretim altyapısındaki ağırlığının artması, şebeke dengesi ve enerji depolama altyapısı için yeni gereksinimler doğuruyor. Günlük enerji talebinin karşılanmasında güneşin payının istikrarlı biçimde yükselmesi, enerji santralleri operatörleri ve şebeke yöneticileri için planlama süreçlerini doğrudan etkiliyor. Önümüzdeki dönemde güneş enerjisi yatırımlarındaki ivme, ülkenin toplam elektrik üretim mix'indeki dönüşümün temel belirleyicisi olmaya devam edecek.
AI YORUMU
Güneş enerjisinin kurulu güçteki payının elektrik üretimindeki orandan belirgin şekilde yüksek olması, sistemin en zayıf halkasının 'depolama ve gece kullanımı' olduğunu kanıtlıyor. 3.113 MW'lık devasa kapasite artısına rağmen aylık üretimdeki yüzde 13,6'lık oran, güneşin tek başına şebekeyi dengede tutmakta yetersiz kaldığını gösteriyor. Elektrik tedarikçileri ve sanayi kullanıcıları, güneş enerjisi payının artmasıyla birlikte gece ve kış aylarında fiyat oynaklığına karşı tedbir almalıdır. Eğer enerji depolama teknolojileri (batarya) yatırımları bu hızda büyürse güneşin efektif payı artar; aksi halde şebeke istikrarsızlığı riski doğar.
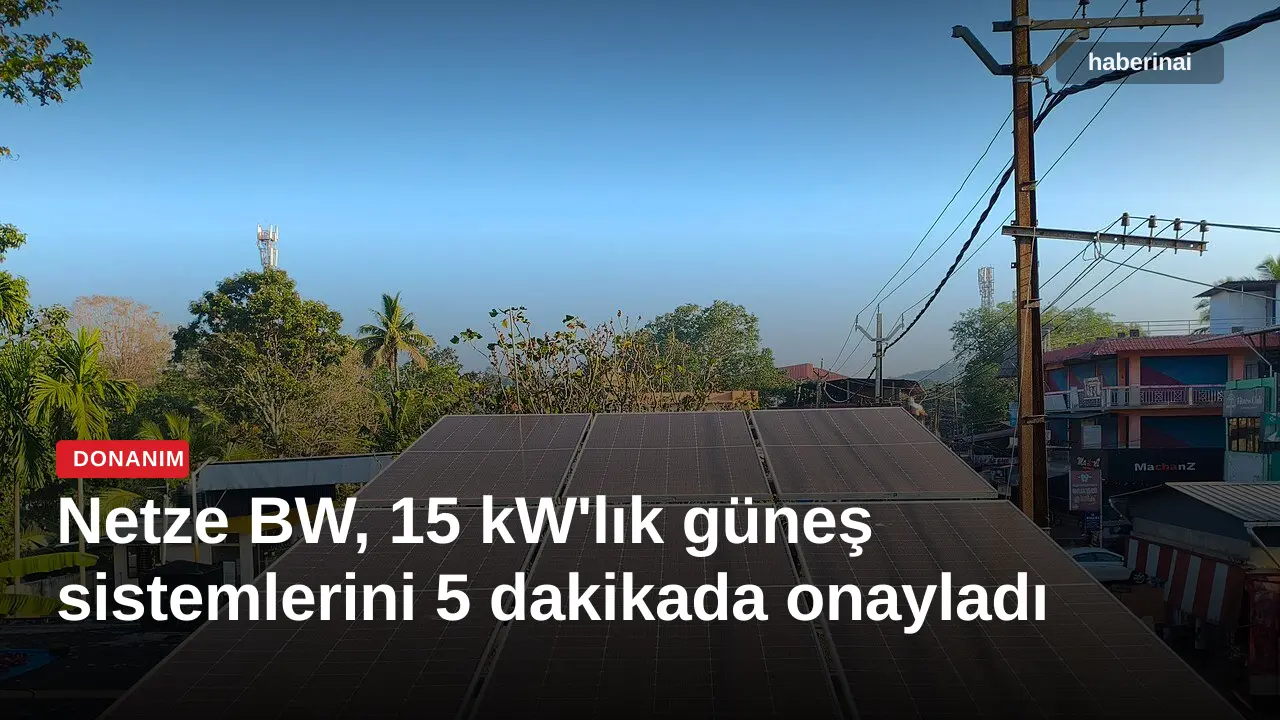
Netze BW, Almanya'daki 15 kW'a kadar çatı tipi güneş sistemlerinin şebekeye bağlanma sürecini otomatikleştirerek, başvuruları yalnızca beş dakikada onayladı. Bu sistem, 12 günlük ortalama süreci 5 dakikaya indirirken, Temmuz 2026 sonlarında devreye alınarak 16 binden fazla başvuruyu hızlandırdı. Yüzde 99'unun çevrimiçi portal üzerinden gönderildiği sistem, yeterli şebeke kapasitesi olan bölgelerde otomatik onay vererek enerji depolama çözümleri talebini destekliyor.
Otomatik onay süreci 5 dakikaya indirildi
16.000+ başvuru 5 dakikada yanıtlandı
%99 başvuru çevrimiçi portal üzerinden
Almanya’nın elektrik dağıtım şirketlerinden Netze BW, çatı tipi güneş enerjisi sistemlerinin şebekeye bağlanma sürecini dijitalleştirerek büyük bir adım attı. Şirket, 15 kW’a kadar olan kurulumların bağlantı başvurularını otomatik olarak değerlendirir. Böylece başvuruların onaylanma süresi, uzun yıllardır ortalama 12 gün olan süreye kıyasla çok daha kısalıyor. Bu yenilik, güneş paneli kurulumları için bekleme süresini dramatik biçimde azaltıyor.
Netze BW, sistemini Kasım 2025’te test ederek Temmuz 2026’nın sonlarında tam hizmete açtı. Test döneminde 16 binden fazla bağlantı talebi alındı ve bu başvuruların 5 binden fazlası beş dakikada yanıtlandı. Şirketin açıklamasına göre, başvuruların %99’u artık çevrimiçi müşteri portalı üzerinden gerçekleştiriliyor. Portal, günün her saatinde başvuru kabul edip işleme alabiliyor.
Yazılım, şebeke kapasitesini dijital model üzerinden hesaplayarak teknik kısıtlamaları kontrol ediyor. Daha önce onaylanmış bağlantılar da değerlendirmeye dahil ediliyor. Otomatik onay yalnızca yeterli şebeke kapasitesi ve kritik sorun beklenmeyen bölgelerde geçerli; kapasite yetersizse başvuru manuel inceleme için yönlendiriliyor. Netze BW, manuel süreçte 12 günlük ortalama süreyi 80 günlük medyan değere kıyasla çok daha kısa bir zamana çekti.
Bu dijital dönüşüm, Almanya genelinde dağıtım şirketlerinin başvuru süreçlerini hızlandırma çabalarını yansıtıyor. Güneş enerjisi ve batarya depolama çözümlerine artan talep, dağıtım operatörlerini daha verimli, otomatik çözümlere yöneltti. Netze BW’nin yeni sistemi, küçük ölçekli güneş kurulumları için bağlayıcı şebeke bağlantı onayı sağlarken, aynı zamanda şebeke kapasitesi yönetimini de optimize ediyor. Şirketin vizyonu, yenilenebilir enerji entegrasyonunu hızlandırmak ve tüketicilerin enerji bağımsızlığına katkıda bulunmak.
AI YORUMU
Netze BW’nin beş dakikalık onay süreci, yenilenebilir enerji projelerinin hayata geçişini hızlandırarak kurulum maliyetlerini düşürür. Özellikle 15 kW’a kadar olan çatı sistemleri için bu hız, yatırımcıların karlılık hesaplarını olumlu etkiliyor. Manuel inceleme sürecine kıyasla 80 gün yerine 5 dakikaya indirilen onay, enerji dağıtımında rekabeti artırır. Ancak kapasite yetersiz bölgelerde hâlâ manuel süreç geçerli olduğu için, tüm potansiyel müşterilerin bu kısıtlamadan haberdar olması gerekir. Bu adım, Almanya’nın temiz enerji hedeflerine ulaşmasında kritik bir bileşen olabilir, ancak uzun vadede şebeke kapasitesi planlaması gerektirecek.
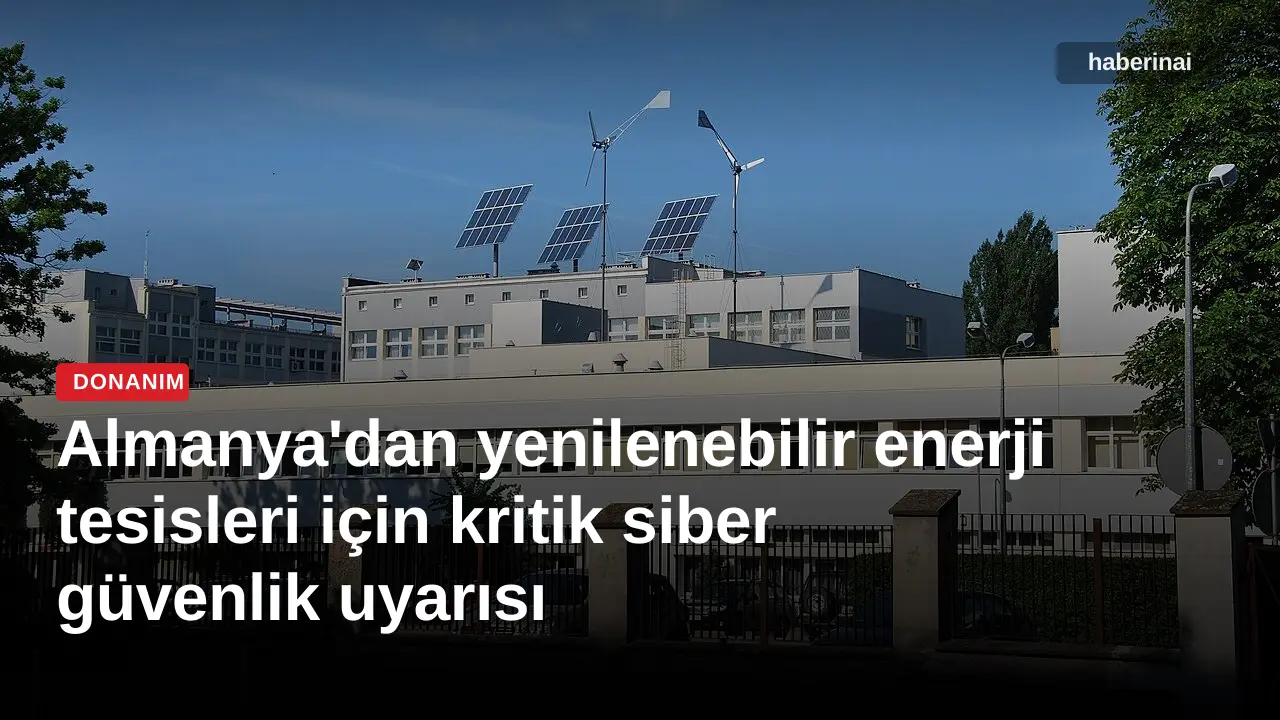
Almanya Federal Bilgi Güvenliği Ofisi, siber saldırı risklerini azaltmak amacıyla yenilenebilir enerji tesislerinin kontrol sistemlerinin internete kapatılmasını ve ek güvenlik önlemlerinin hayata geçirilmesini istedi. Özellikle güneş ve rüzgar enerjisi santrallerindeki altyapı bileşenlerinin dış ağlardan soyutlanması gerektiği vurgulandı.
BSI, güneş ve rüzgar santrallerinin kontrol sistemlerinin internete kapatılmasını önerdi.
Doğrudan bağlantı yerine VPN ve çok faktörlü kimlik doğrulama kullanılması istendi.
Kurumsal bilgisayar ağları ile enerji üretim ağlarının birbirinden ayrılması gerektiği belirtildi.
Avrupa genelinde yenilenebilir enerji altyapılarının dijital güvenliği son dönemin en sıcak başlıklarından biri haline gelirken, Almanya'dan dikkat çekici bir hamle geldi. Federal Bilgi Güvenliği Ofisi (BSI), kritik enerji tesislerini hedef alabilecek olası siber saldırılara karşı kapsamlı tavsiye kararları yayımladı. Alınan bu kararlar, küçük ölçekli işletmelerden devasa üretim tesislerine kadar geniş bir yelpazedeki güneş ve rüzgar santrallerini kapsıyor.
Yayımlanan kılavuzdaki en çarpıcı madde, tesislerin operasyonel kontrol bileşenlerinin doğrudan internet erişiminden tamamen arındırılması oldu. Inverterler, izleme ağ geçitleri, iletişim ekipmanları ve SCADA gibi kritik sistemlerin genel ağlara açık bırakılması, kötü niyetli kişilerin bu sistemleri manipüle etmesine zemin hazırlayabiliyor. Kurum, bu tür güvenlik açıkları yüzünden sadece veri kaybı yaşanmadığını, doğrudan enerji üretim faaliyetlerinin de durdurulabileceğini ifade ediyor.
Yetkililer, uzaktan erişim gerektiren durumlarda ise ham internet bağlantısı yerine sanal özel ağ (VPN) teknolojilerinin tercih edilmesini şart koşuyor. Bununla birlikte sisteme girişlerde çok faktörlü kimlik doğrulama mekanizmalarının devreye sokulması, zayıf şifrelerin veya çalınan kimliklerin yarattığı riskleri minimuma indiriyor. Yazılım güncellemelerinin aksatılmadan yapılması ve güvenlik yamalarının düzenli olarak uygulanması da uyarılar arasında yer alıyor.
Alınan tedbirler arasında kurumsal ağlar ile operasyonel enerji ağlarının fiziksel veya mantıksal olarak birbirinden izole edilmesi de bulunuyor. Bu sayede bir noktada yaşanabilecek olası bir siber ihlal, tüm üretim şebekesine yayılmadan durdurulabiliyor. Son dönemde bazı büyük üreticilerin platformlarında tespit edilen şifresiz uzaktan erişim açıkları ve binlerce santralin risk altında olduğuna yönelik raporlar, bu tür sıkı önlemlerin ne denli acil olduğunu açıkça gözler önüne seriyor.
AI YORUMU
Yenilenebilir enerji tesislerinin dijitalleşmesi verimliliği artırırken ne yazık ki siber saldırı yüzeyini de tehlikeli biçimde genişletiyor. Almanya'nın getirdiği bu kısıtlamalar, geleceğin enerji altyapılarının sadece yeşil değil aynı zamanda izole ve güvenli tasarlanması gerektiğini net bir şekilde gösteriyor. Önümüzdeki dönemde enerji şirketlerinin siber güvenlik bütçelerini artırmaması durumunda, bölgesel elektrik kesintileri ve sabotajlar kaçınılmaz bir ulusal güvenlik tehdidine dönüşebilir.
Enerji piyasası araştırma kuruluşu BloombergNEF, 2026 yılı küresel güneş enerjisi kurulum beklentisini yüzde ondan fazla aşağı çekti. Sektördeki bu gerilemenin arkasında, şimdiye kadar hızlı bir büyüme kaydeden Çin pazarındaki ivme kaybı yer alıyor. Buna karşın Çin haricindeki coğrafyalarda temiz enerji yatırımlarının yükselişini sürdürmesi bekleniyor.
BloombergNEF, 2026 yılı küresel yeni güneş enerjisi kapasite tahminini 584 GW'a düşürdü.
Çin'deki yeni kurulumların 2026'da 271 GW seviyesine gerileyeceği öngörülüyor.
Çin dışındaki ülkelerde güneş enerjisi yatırımlarının yüzde 15,1 oranında artması bekleniyor.
Küresel enerji piyasalarının yönünü belirleyen önde gelen araştırma şirketlerinden biri, önümüzdeki döneme ilişkin yenilenebilir enerji projeksiyonlarını güncelledi. Paylaşılan son verilere göre, önümüzdeki yıl dünya genelinde hayata geçirilecek toplam güneş enerjisi kapasitesinde belirgin bir azalma yaşanması öngörülüyor. Geçtiğimiz yıl kaydedilen yüksek hacimli kurulumların ardından, bu yılki beklentilerin aşağı yönlü revize edilmesinde Uzak Doğu'daki dev pazarın ritim kaybetmesi kilit rol oynadı.
Sektör verilerini izleyen analistler, tahmin rakamlarını son bir yıl içerisinde kademeli olarak azalttı. Yılın başlarında açıklanan ilk öngörüler çok daha yüksek rakamlara işaret ederken, zaman içinde gelen güncellemeler beklentileri 584 gigavata kadar çekti. Özellikle Çin sınırları içerisinde yeni enerji santrallerinin devreye alınma hızındaki keskin düşüş, genel tablonun aşağı yönlü evrilmesine neden oldu. Ülkenin yılın ilk yarısında kaydettiği kapasite artışının, bir önceki yılın aynı dönemine kıyasla oldukça geride kalması bu durumu açıkça gözler önüne seriyor.
Uzmanlar, dev pazarın artık bir doygunluk noktasına yaklaştığını ve geçmiş yıllardaki olağanüstü büyüme hızını devam ettiremeyeceğini vurguluyor. Ayrıca ülkenin güncellenen ulusal enerji stratejilerinde, doğrudan kapasite artışından ziyade enerji depolama altyapılarına daha fazla ağırlık verilmeye başlandığı ifade ediliyor. Bu stratejik değişim, pazarın dinamiklerinin tamamen durmasa da daha dengeli ve kontrollü bir faza geçtiğini gösteriyor.
Öte yandan, küresel tablonun bütününe bakıldığında Doğu Asya dışındaki bölgelerde olumlu bir hareketlilik gözlemleniyor. Çin haricindeki coğrafyalarda, özellikle konut tipi ve ticari işletmelere yönelik çatı üstü sistem yatırımlarının ivme kazandığı görülüyor. Hindistan, Filipinler ve Nijerya gibi ülkelerdeki bireysel ve kurumsal talebin artması, küresel pazardaki dengelerin coğrafi olarak çeşitlenmeye başladığını kanıtlıyor.
AI YORUMU
Bu gelişme, tek bir ülkeye aşırı bağımlı olan yenilenebilir enerji tedarik zincirlerinin ne kadar kırılgan olabileceğini net bir şekilde gösteriyor. Çin'deki politikaların depolama odaklı değişmesi küresel gigavat yarışını yavaşlatmış gibi görünse de, dünyanın geri kalanındaki çatı tipi yatırımların bu boşluğu kısmen doldurması sektörün tabana yayıldığının işareti. Bundan sonraki süreçte üreticilerin sadece büyük santrallere değil, bireysel ve ticari ölçekli çözümlere odaklanması hayati önem taşıyacak.