ASELSAN, 2026 yılının ilk dokuz ayında hasılatını reel olarak yüzde 28 artırarak 151,5 milyar TL seviyesine ulaştırdı. Şirket, tarihinin en yüksek bakiye sipariş rakamı olan 30,7 milyar dolara ulaşırken net karını da yüzde 75 oranında yükselterek beklentilerin üzerine çıkmayı başardı.
Öne çıkanlar
Bakiye sipariş tutarı şirket tarihinde ilk kez 30,7 milyar dolar seviyesine ulaştı.
Dokuz aylık net kar, geçen yılın aynı dönemine kıyasla yüzde 75 artarak 26,47 milyar TL oldu.
Alınan iş ve satışlar arasındaki oran 4,4 seviyesine çıkarak güçlü bir büyüme performansı gösterdi.
Haberin Detayı
ASELSAN, 2026 yılının ilk dokuz ayına dair finansal sonuçlarını Kamuyu Aydınlatma Platformu üzerinden yatırımcılarla paylaştı. Şirket, hasılatını geçen yılın aynı dönemine göre reel bazda yüzde 28 oranında artırarak 151,5 milyar TL'ye yükseltti. FAVÖK tarafında ise yüzde 38'lik bir büyüme kaydedilerek 40,6 milyar TL'lik bir rakama ulaşıldı ve FAVÖK marjı 190 baz puanlık iyileşme gösterdi.
Şirketin finansal disiplini, yatırım temposuyla birlikte korunduğu gözleniyor. Finansal borçların aktiflere oranı yüzde 14 seviyesinde sabit kalırken, özkaynak oranı yüzde 55 olarak gerçekleşti. Ar-Ge harcamaları, kuantum hesaplama ve uydu haberleşmesi gibi stratejik alanlara odaklanılarak yüzde 36 artışla 1,3 milyar dolara ulaştı. Operasyonel nakit akışı ise 23 milyar TL seviyesinde gerçekleşerek şirketin güçlü nakit pozisyonunu teyit etti.
ASELSAN'ın büyüme hikayesindeki en dikkat çekici unsur, bakiye sipariş defterindeki rekor artış oldu. 2025 yılını 20 milyar dolar seviyesinde kapatan sipariş defteri, yılın ilk dokuz ayında 30,7 milyar dolarla şirket tarihinin zirvesine çıktı. Yeni ihracat sözleşmeleri yüzde 34 artışla 1,9 milyar dolara ulaşırken, alınan işlerin satışlara oranı 4,4 gibi yüksek bir seviyede gerçekleşti.
Borsa İstanbul'da yaşanan son dönemdeki fon kaynaklı satış baskısı, ASELSAN hisselerini de olumsuz yönde etkiledi. Şirketin finansal tabloları güçlü bir büyüme ortaya koysa da, hisse fiyatları son üç aylık süreçte yaklaşık yüzde 5 oranında değer kaybetti. Yatırımcılar, piyasadaki fon tasfiyeleri ve likidite ihtiyacından kaynaklanan bu geçici baskının, şirketin operasyonel başarısından bağımsız bir gelişme olduğunu değerlendiriyor.
Genel Müdür Ahmet Akyol, siparişleri kapasiteye ve geleceğe dönüştürme stratejisiyle hareket ettiklerini vurguladı. ASTRALINK gibi uydu haberleşme projeleri ve yüksek teknoloji üretim merkezleri, şirketin gelecekteki pazar payını artırma hedefinin temel taşlarını oluşturuyor. Borsa İstanbul'un en değerli şirketi olma unvanını sürdüren ASELSAN, piyasadaki güven ortamının tekrar tesis edilmesiyle birlikte finansal performansını hisse fiyatlarına yansıtmayı hedefliyor.
AI YORUMUHaberinAi editör analizi
ASELSAN hisselerindeki fiyat hareketleri ile açıklanan rekor finansal tablolar arasındaki kopukluk, tamamen piyasadaki likidite krizinden kaynaklanan geçici bir durumdur. Şirketin 30,7 milyar dolarlık sipariş defteri ve yüzde 26,8'lik FAVÖK marjı, faaliyetlerin sürdürülebilir bir verimlilikle ilerlediğini somut bir şekilde kanıtlıyor. Yatırımcıların, fon kaynaklı satışların yarattığı bu teknik baskının şirketin temel değerlemesi üzerinde bir karşılığı olmadığını fark etmesi gerekecek. Aracı kurumların 480 TL medyan hedef fiyatı, mevcut 340 TL bandındaki fiyat seviyesinin temel beklentilerden uzaklaştığını gösteriyor.
Borsa İstanbul bünyesindeki düzenlemeler kapsamında Ral Yatırım Holding hisseleri yeni bir işlem platformuna geçti. Şirket payları bundan sonraki süreçte Yakın İzleme Pazarı'nda işlem görecek.
Ral Yatırım Holding payları Yakın İzleme Pazarı'nda işlem görmeye başladı.
Borsa İstanbul tarafından alınan karar yatırımcılara resmen duyuruldu.
Şirketin borsa işlemlerindeki mevcut statüsünde değişikliğe gidildi.
Sermaye piyasalarının aktif oyuncularından biri olan Ral Yatırım Holding hakkında borsa yönetimi tarafından yeni bir karar alındı. Şirketin borsa tarihindeki seyrini değiştiren bu adım, piyasa takipçilerinin ve yatırımcıların dikkatini çekti. Alınan karar doğrultusunda şirketin işlem gördüğü pazar yapısında düzenleme yapıldı.
Borsa İstanbul bünyesindeki ilgili birimlerin değerlendirmeleri sonucunda, şirket paylarının artık farklı bir platformda yer alacağı netleşti. Yapılan resmi açıklamada, ilgili hisselerin Yakın İzleme Pazarı'na nakledildiği bilgisi paylaşıldı. Bu değişiklik, şirketin borsa içerisindeki idari ve operasyonel takibinin yeni kurallarla yürütüleceğini gösteriyor.
Piyasa katılımcıları için yeni bir dönemin kapısını aralayan bu statü değişimi, hisse senedi işlemlerinin seyrini doğrudan etkileyecek unsurlar barındırıyor. Şirketin finansal ve idari durumu göz önünde bulundurularak alınan bu kararın ardından, yatırımcıların izleyeceği stratejiler de yeniden şekilleniyor. Borsadaki mevcut kurallar çerçevesinde işlemler bundan sonra ilgili pazarın dinamiklerine göre sürecek.
Şirket cephesinden veya borsa yönetiminden gelecek ilave açıklamalar, sürecin sonraki aşamaları açısından önem arz ediyor. Yatırımcıların mağduriyet yaşamaması ve doğru adımlar atabilmesi adına borsa bültenlerindeki duyuruların yakından incelenmesi gerekiyor. Alınan bu kararın şirket hisselerinin orta ve uzun vadeli performansına yansımaları önümüzdeki günlerde netleşecek.
AI YORUMU
Borsa İstanbul'un aldığı bu tür idari kararlar, şirketlerin piyasadaki şeffaflık ve denetim süreçlerini doğrudan etkileyen unsurlar arasında yer alır. Şirketin Yakın İzleme Pazarı'na kaydırılması, ortaklık yapısının ve mali verilerinin daha sıkı gözetime tabi tutulacağını gösteriyor. Küçük yatırımcıların bu süreçte risk yönetimine ve resmi duyurulara odaklanması gerekiyor. Şirket daha önce standart pazarda işlem görürken, yeni düzenlemeyle birlikte yatırımcı profili ve işlem hacmi açısından farklı bir dinamikle karşılaşacak.
Uluslararası endeks sağlayıcısı MSCI, Türk hisselerine yönelik bazı işlemleri ikinci bir duyuruya kadar durdurduğunu açıkladı. Küçük şirketler üzerinden yapılan koordineli işlemlerden duyulan rahatsızlığı belirten kuruluş, 2027 yılına kadar gerekli adımların atılmaması durumunda kategorinin düşürülebileceği sinyalini verdi.
MSCI, 15 Ekim'de Türk hisselerine yönelik bazı endeks değişikliklerini dondurdu.
Haziran 2027'ye kadar ilerleme sağlanmazsa alt kategoriye geçiş değerlendirilecek.
Karar Borsa İstanbul'da işlemleri durdurmuyor ancak yeni ağırlık artışlarını sınırlıyor.
Küresel finans çevrelerinin en etkili referans kaynaklarından biri olan MSCI, Türkiye piyasalarına ilişkin kritik bir hamle yaparak bazı operasyonel güncellemeleri askıya aldığını duyurdu. Alınan karar doğrultusunda, serbest dolaşımdaki hisse artışları, endekse yeni şirketlerin dahil edilmesi ve üst kategorilere geçişler geçici olarak durduruldu. Uzmanlar bu hamlenin Borsa İstanbul'daki işlemleri doğrudan durdurmadığını, fakat uluslararası fonların portföy genişletme kapasitesini sınırladığını ifade ediyor.
Söz konusu kararın arkasında yatan temel gerekçe olarak, bazı küçük ölçekli şirketler üzerinden gerçekleştirilen koordineli işlemler ve gerçek ortaklık yapılarına dair soru işaretleri gösteriliyor. Uluslararası yatırımcıların, piyasadaki fiyat oluşumunun sağlığını ve şirketlerin halka açık kısımlarının gerçek sahipliğini yakından takip etmek istediği vurgulanıyor. Bu doğrultuda, piyasa şeffaflığını artırmaya yönelik adımların atılması gerektiği, aksi takdirde yaptırımların sertleşebileceği dile getiriliyor.
Kuruluşun yayımladığı takvime göre, Türkiye'nin gelişmekte olan piyasa statüsünü koruyabilmesi için Haziran 2027'ye kadar somut ve tatmin edici adımlar atılması bekleniyor. Bu süre zarfında ilerleme kaydedilmemesi halinde, ülkenin daha alt bir yatırım kategorisine çekilme ihtimali masada duruyor. Öte yandan, FTSE Russell gibi diğer bazı büyük endeks sağlayıcılarının Türkiye'yi henüz izleme listesine almadığı ve mevcut statüyü koruduğu bilgisi de piyasa aktörleri tarafından izleniyor.
Borsa İstanbul'da işlem gören Aselsan, Tüpraş, BİM, Akbank ve Türk Hava Yolları gibi dev kuruluşları da kapsayan geniş endeksler, yabancı fonların yatırım kararlarında kilit rol oynamaya devam ediyor. Endeks ağırlıklarının sabitlenmesi veya artışların kısıtlanması, uluslararası sermaye akışının ivmesini doğrudan etkileyebilecek unsurlar arasında yer alıyor. Yatırımcıların ve kurumların önümüzdeki dönemde atacağı şeffaflık adımları, bu sürecin geleceğini belirleyecek en önemli etken olarak öne çıkıyor.
AI YORUMU
Uluslararası fonların reflekslerini doğrudan belirleyen endeks sağlayıcılarının uyarıları, Türkiye sermaye piyasalarının şeffaflık ve denetim kalitesini artırması açısından kritik bir eşik oluşturuyor. Yatırımcı güveninin zedelenmemesi ve olası bir kategori düşüşünün engellenmesi için düzenleyici kurumların piyasa denetimlerini sıkılaştırması kaçınılmaz görünüyor. Önümüzdeki süreçte atılacak adımlar, sadece yabancı sermaye girişini değil, aynı zamanda Borsa İstanbul'un küresel entegrasyon derecesini de belirleyecek.
ASELSAN, yılın ilk dokuz ayında 151,5 milyar lira ciroya ulaştı. Yıllık bazda %28 büyüme gösteren şirket, ihracat ve AR‑GE harcamalarında da önemli artışlar kaydetti.
Ciro 151,5 milyar lira, %28 artışla aynı döneme göre
Yeni ihracat sözleşmeleri 1,9 mld dolara yükseldi, bakiye sipariş 30 mld doları aştı
Yatırımlar 228% artarak 684 milyon dolara ulaştı, FAVÖK marjı %26,8’e yükseldi
ASELSAN, Kamuyu Aydınlatma Platformu (KAP) aracılığıyla açıklanan finansal raporunda yılın 9 ayı için 151,5 milyar lira ciro elde ettiğini duyurdu. Bu rakam, geçen yılın aynı dönemine göre %28 artışla dikkat çekiyor. Şirketin büyüme stratejisini ihracat odaklı sürdürürken, 14 milyar dolarlık yeni iş alımıyla 1,9 milyar dolarlık ihracat sözleşmeleri de %34 artarak 2023'te ilk kez 30 milyar doları aştı.
Yatırım tutarları, 228% artışla 684 milyon dolara yükseldi. Bu artış, üretim kapasitesini genişleten tesis yatırımları ve artan AR‑GE harcamalarını kapsıyor.
Şirket, 3. çeyrekte satışa oranı 4,4'e yükseltti, bu da ürün portföyünün verimliliğinin arttığını gösteriyor. Operasyonel mükemmellik ve kurumsal dönüşüm, FAVÖK marjını önceki döneme göre 190 baz puan artırarak %26,8’e çıkardı. 2025 yıl sonuna göre ticari alacaklar %11 azaldı ve FAVÖK tutarı 40,6 milyar lira seviyesine çıktı.
ASELSAN’ın personel başına hasılatı dolar bazında %4 artarken, Oğulbey Teknoloji Üssü ve diğer yerleşkelerdeki yatırımlar, artan bakiye siparişlerle paralel olarak üretim kabiliyetini genişletmeye devam etti. Şirket, kritik ve giriş bariyeri yüksek teknolojilere odaklanarak büyümesini sürdürürken, verimlilik artışı ve operasyonel marjları koruma stratejisiyle sektördeki konumunu güçlendirdi.
AI YORUMU
ASELSAN’ın bu güçlü performansı, Türkiye’nin savunma sanayinde küresel rekabet gücünü artırıyor. Yükselen ihracat ve AR‑GE yatırımları, ülke ekonomisine ve teknoloji ekosistemine pozitif katkı sağlayacak gibi görünüyor. Şirketin sürdürülebilir büyüme stratejisi, gelecekteki riskleri minimize ederek sektör liderliğini pekiştirebilir.
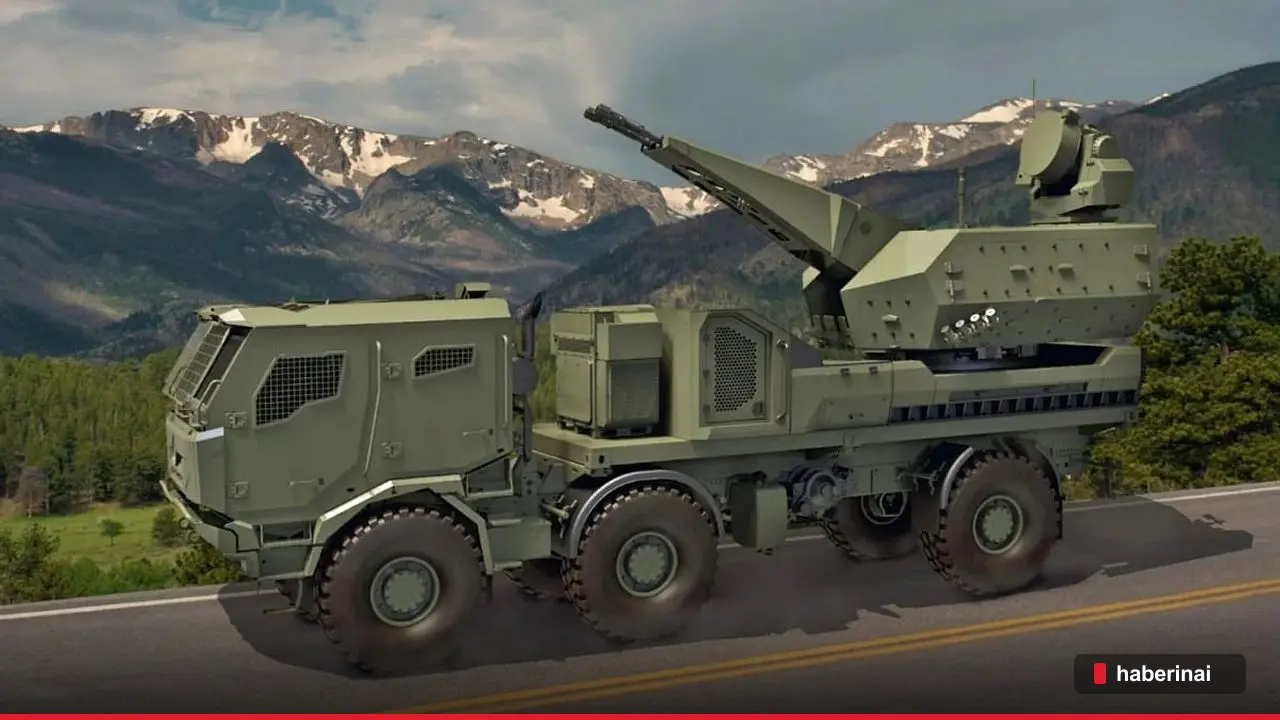
Türk savunma sanayisinin ürünü KORKUT, milyonluk füzeler yerine ekonomik çözümlerle insansız hava araçlarını etkisiz kılıyor. Ukrayna'dan Körfez'e kadar geniş bir coğrafyada kullanılan sistem, savunma maliyetlerini ciddi oranda aşağı çekiyor.
KORKUT sistemi, kamikaze İHA tehditlerini yaklaşık 10 bin dolarlık harcamayla bertaraf ediyor.
ASELSAN imzalı hava savunma sistemi şu anda Ukrayna dahil dokuz ülkede aktif görev yapıyor.
Şirketin uluslararası sipariş portföyü 30 milyar dolara yaklaşarak küresel pazarda büyüyor.
İngiltere merkezli yayın organı Financial Times, Türk savunma sektörünün önde gelen kuruluşlarından ASELSAN'ın geliştirdiği KORKUT hava savunma sistemini geniş bir analizle ele aldı. Analizde, milyonlarca dolar değerindeki füzeler yerine ekonomik mühimmatlar kullanan sistemin harp sahasındaki dengeleri değiştirdiği vurgulandı. Doğu Avrupa'dan Körfez bölgesine kadar uzanan geniş bir coğrafyada dokuz farklı ülke tarafından tercih edilen teknolojinin küresel ölçekte belirleyici bir konuma ulaştığı ifade edildi.
İnsansız hava araçlarının oluşturduğu ucuz sürü tehditlerine karşı geliştirilen sistem, yaklaşık 10 bin dolarlık harcamayla hedefi imha edebiliyor. Konuya ilişkin açıklamalarda bulunan ASELSAN Genel Müdürü Ahmet Akyol, 35 milimetrelik parçacıklı mühimmatların birim maliyetinin bin dolar civarında olduğunu belirtti. Akyol, Ukrayna ve Körfez krizlerinde görüldüğü üzere sürü saldırılarına karşı yalnızca füze kullanmanın ekonomik açıdan sürdürülebilir olmadığını ve KORKUT'un maliyet avantajı sağladığını dile getirdi.
Sistemin operasyonel başarısı sayesinde uluslararası alanda talep gördüğünü aktaran Akyol, belki yüzlerce İHA'nın bu yolla etkisiz kılındığını kaydetti. Ukrayna Hava Kuvvetleri yetkilileri de envanterlerindeki bir birliğin belirlenmeyen miktarda KORKUT sistemiyle donatıldığını doğruladı. Öte yandan sistem, ilk büyük sınavını 2020 yılındaki Libya operasyonlarında vererek kritik tesislerin savunulmasında kilit bir rol üstlenmişti.
1974 Kıbrıs Barış Harekâtı sonrasındaki ambargo dönemine dayanan kökleriyle dikkat çeken ASELSAN, günümüzde Borsa İstanbul'un en değerli şirketi unvanını taşıyor. Hisselerinin çoğunluğu Türk Silahlı Kuvvetlerini Güçlendirme Vakfı'na ait olan kurum, Baykar gibi üreticilerin platformlarına sağladığı elektronik harp ve sensör sistemleriyle ekosistemin omurgasını oluşturuyor. Polonya ile imzalanan 410 milyon dolarlık sözleşmeyle NATO pazarındaki ağırlığını artıran şirket, ihracat payını yükseltmeyi hedefliyor.
Türkiye'nin geçen yıl yüzde 48 artışla 10 milyar dolarlık ihracat hacmine ulaştığı ve dünyanın en büyük 11'inci savunma tedarikçisi olduğu belirtilen haberde, prototipten saha kullanımına geçişteki bürokrasi azlığı başarı unsuru olarak gösterildi. Suudi Arabistan ve Pakistan iş birlikleriyle sipariş portföyünü 30 milyar dolara yaklaştıran ASELSAN, uluslararası satışların cirodaki payını yüzde 25'e çıkardı ve 2030 yılı için yüzde 50 hedefini koydu.
AI YORUMU
Milyon dolarlık füze maliyetleriyle kıyaslandığında 10 bin dolar seviyesindeki imha masrafı, modern asimetrik savaşlarda ekonomik sürdürülebilirliğin sınırlarını yeniden çiziyor. Şirketin ihracat payını yüzde 25 seviyesine taşıması, sadece ürün kalitesinin değil lojistik ve tedarik hızının da küresel pazarda karşılık bulduğunu kanıtlıyor. Önümüzdeki süreçte Çelik Kubbe projesinin ana ihracat lokomotifi olması, ülkenin savunma ekonomisindeki döviz girdisini katlayarak artıracaktır.