Güney Koreli teknoloji devi SK Hynix, 2026 yılının üçüncü çeyreğinde elde ettiği 104,6 trilyon KRW gelirle tarihinin en yüksek finansal sonucuna ulaştı. Şirket, yapay zeka sunucularına yönelik talebin sürmesiyle bellek kıtlığının 2030 yılına kadar devam edebileceğini öngörüyor.
Öne çıkanlar
SK Hynix üçüncü çeyrekte 104,6 trilyon KRW gelirle rekor kırdı.
Bellek kıtlığının 2030 yılına kadar süreceği tahmin ediliyor.
HBM4 belleklerin satış hacminin HBM3E serisini geçmesi bekleniyor.
Haberin Detayı
Güney Kore merkezli teknoloji şirketi SK Hynix, 2026 yılının üçüncü çeyrek döneminde finansal açıdan büyük bir başarıya imza attı. Şirket, açıkladığı raporda 104,6 trilyon KRW gelir seviyesine ulaşarak tarihinde ilk kez 100 trilyon barajını geçmeyi başardı. Operasyonel verimliliğini koruyan firma, bu dönemde yüzde 80 gibi oldukça yüksek bir faaliyet kâr marjı yakaladığını duyurdu.
Yönetim, önümüzdeki çeyrek itibarıyla HBM4'ün, HBM3E serisini geride bırakarak firmanın ana ürünü olacağını öngörüyor.
Üretim kapasitesini artırmak için yeni yatırımlara odaklanan SK Hynix, yıl sonuna kadar M15X fabrikasını tam kapasiteye ulaştırmayı hedefliyor. Bu tesisin, aylık 55 bin ile 60 bin wafer seviyesinde üretim yaparak 1b DRAM yongalarına olan ihtiyacı karşılaması planlanıyor. Ayrıca daha hızlı veri işleme kapasitesine sahip 1c DRAM teknolojisinin üretim payı da hızla yükseliyor ve NAND flash tarafında 321 katmanlı TLC yongalar kritik bir rol üstleniyor.
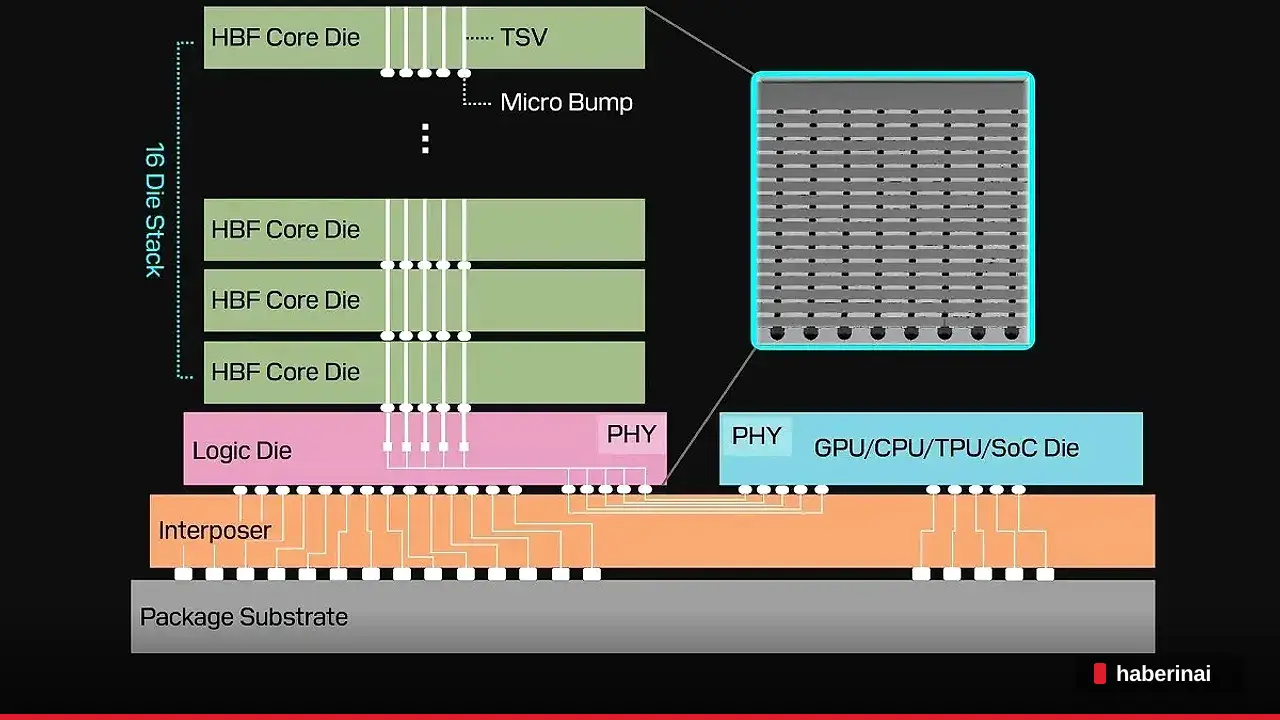
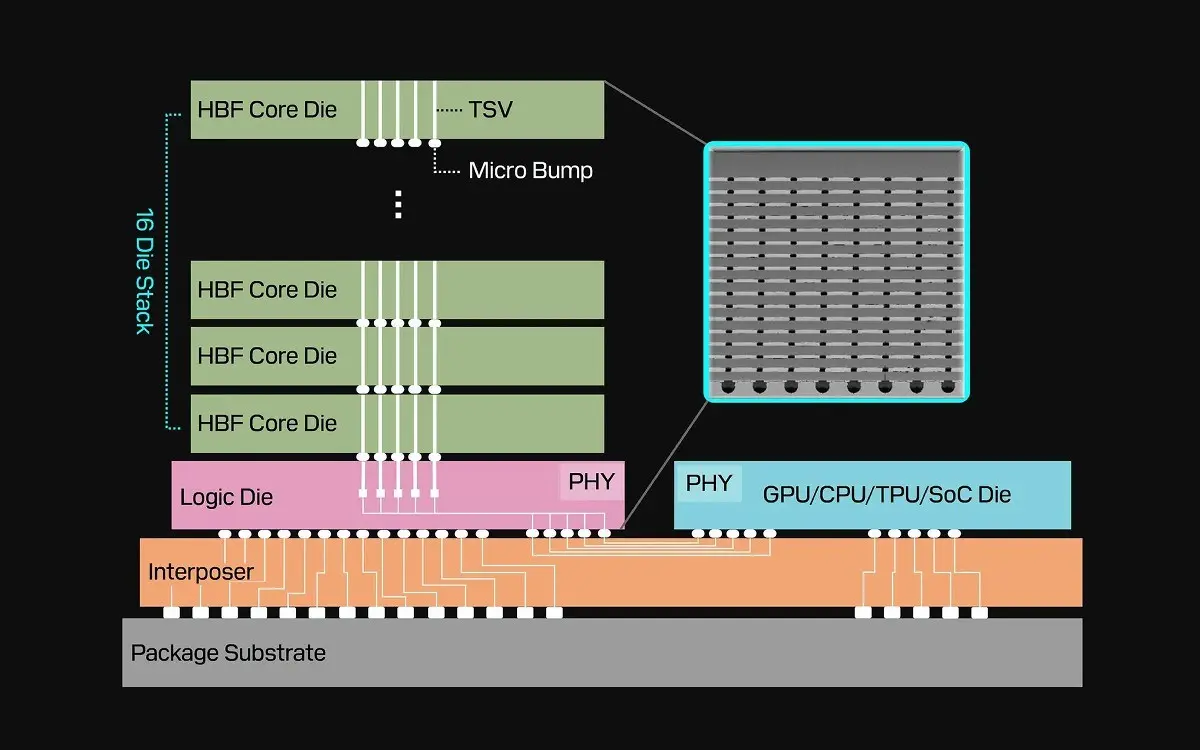
Yapay zeka modellerinin veri işleme kapasitesini artırmak amacıyla HBF teknolojisi üzerinde çalışmalar sürerken, sektörde ciddi bir endişe de hakim. Şirket, üretim kapasitesini hızla artırmasına rağmen küresel çapta yaşanan bellek kıtlığının 2030 yılına kadar sürebileceğini vurguluyor. Bu durum, yarı iletken dünyasında uzun vadeli bir tedarik zorluğuna işaret ediyor.
Talebin arkasındaki temel faktörler arasında kurumsal ve bireysel yapay zeka uygulamalarının yanı sıra otonom sürüş teknolojileri ile robotik sistemler yer alıyor. Diğer yandan şirket yönetimi, Solidigm için planlanan halka arz sürecinin mevcut piyasa koşulları ve finansal dengeler gerekçe gösterilerek iptal edildiğini bildirdi. Kaynaklarını kendi iç kapasitesini genişletmek ve hissedar getirilerini korumak amacıyla kullanmaya odaklanacak olan SK Hynix, pazar payını korumayı hedefliyor.
AI YORUMUHaberinAi editör analizi
Yapay zeka donanımlarına yönelik bitmek bilmeyen talep, bellek üreticilerini operasyonel olarak zirveye taşısa da küresel tedarik zinciri üzerindeki baskıyı artırıyor. SK Hynix'in 2030 yılına kadar süreceğini öngördüğü kıtlık, bilgisayar ve akıllı telefon üreticileri için maliyetlerin uzun süre yüksek seyredeceği bir dönemi işaret ediyor. Şirket, halka arz iptaliyle nakit akışını kendi genişleme stratejilerine yönlendirerek rekabet gücünü korumayı tercih etti. Bu durum, son kullanıcı için önümüzdeki yıllarda teknolojik donanımlarda fiyat istikrarının sağlanmasının zorlaşabileceğini gösteriyor.
Samsung Electronics, 2026 yılının üçüncü çeyreğinde yapay zeka belleği talebiyle tüm zamanların en yüksek çeyreklik gelirini elde etti. Şirket, 195,3 trilyon wonluk cirosuyla faaliyet karını da rekor seviyeye taşıdı. Ancak mobil bölüm, rekabet baskısı nedeniyle bu çeyrekte de zarar açıklamasına devam etti.
Konsolide gelir 195,3 trilyon wona ulaşan Samsung, yıllık yüzde 126,82 büyüme kaydetti.
Faaliyet kârı 107,4 trilyon wona çıkarak yıllık bazda yüzde 780 oranında artış gösterdi.
Yüksek bant genişlikli bellek (HBM) üretimi, şirketin kâr marjlarını yukarı taşıyan ana etken oldu.
Samsung Electronics, 2026 yılının üçüncü çeyreğine ait finansal sonuçlarını açıkladı ve şirket tarihinde bir ilk yaşandı. Teknoloji devi, 30 Eylül 2026'da sona eren dönemde 195,3 trilyon wonluk konsolide gelire ulaşarak tüm zamanların en yüksek çeyreklik performansını sergiledi. Bu rakam, dolar bazında yaklaşık 146,3 milyar dolara denk geliyor ve şirketin maliyet yönetimi ile gelir artışı arasındaki dengeyi ne kadar iyi kurduğunu gösteriyor.
Bu rekor gelir artışının arkasındaki itici güç, veri merkezleri ve yapay zeka altyapıları için geliştirilen özel bellek çipleri oldu. Yüksek bant genişlikli bellek (HBM) talebindeki patlama, Samsung'un yarı iletken birimini şirketin ana gelir kaynağına dönüştürdü. Stratejik üretim planlaması sayesinde kapasiteyi bu alana yönlendiren şirket, piyasa beklentilerinin çok üzerinde bir kârlılık sağladı. Yıllık bazda yüzde 780'lik sıçrama ile 107,4 trilyon wona ulaşan faaliyet kârı, yapay zeka dalgasının finansal tablolara yansımasının en somut örneği olarak kayıtlara geçti.
Rapor, Samsung içindeki keskin karşıtlığı da gözler önüne seriyor. Yarı iletken bölümü altın çağını yaşarken, mobil departmanı bir kez daha zarar açıkladı. Akıllı telefon pazarındaki doygunluk ve orta segmentte artan rakip baskısı, kar marjlarını ciddi şekilde eritti. Yönetim kurulu, bu kaybı telafi etmek için donanımsal farklılaşmadan çok yazılım odaklı yeniliklere ağırlık verilmesi gerektiğini vurguladı. Önümüzdeki süreçte yapay zeka destekli yeni özelliklerin kullanıcı deneyimini iyileştirerek pazar payını geri getirmesi hedefleniyor.
Analistler, Samsung'un bellek tarafındaki üstünlüğünün yakın vadede devam edeceği konusunda hemfikir. Ancak mobil bölümdeki toparlanmanın 2027 yılına sarkabileceği uyarısında bulunuyorlar. Şirketin AR-GE bütçesini yapay zeka entegrasyonu üzerine yoğunlaştırması, uzun vadeli stratejisinin merkezinde yer alıyor. Katlanabilir cihaz teknolojileri ve gelişmiş işlemci mimarileri, mobildeki zararın azaltılmasında kritik rol oynayacak unsurlar arasında gösteriliyor.
Samsung'un önündeki en büyük sınav, yapay zeka kaynaklı bu devasa kazancı, donanım ürünlerinin bütününe yayabilmek olacak. Sadece çip satmak yetmezken, nihai tüketiciye ulaşan cihazlarda da bu teknolojinin avantajını hissettirmek gerekiyor. Global dijital dönüşüm süreci, Samsung'un diğer bölümlerdeki dalgalanmaları dengelemesine olanak sağlarken, şirketin kurumsal dayanıklılığını da test ediyor. Yatırımcılar, bu dengeyi nasıl koruyacağına dair somut adımları merakla bekliyor.
Sonuç olarak Samsung, 2026'nın üçüncü çeyreğinde tek bir ürün grubuyla devasa bir başarıya imza attı. HBM çiplerine olan iştah, şirketin bilançosunu tamamen değiştirdi. Mobildeki zorluklar devam etse de genel tablo, yapay zeka çağında bellek üreticilerinin elini nasıl güçlendirdiğini açıkça ortaya koydu. Bu performans, sektördeki güç dengesinin nasıl değiştiğinin en net göstergesi konumunda.
AI YORUMU
Samsung'un hamlesi, donanım satışından sağlanan nakit akışının yazılım ve platform gelirlerine dönüştürülmesi için kritik bir fırsat penceresi açıyor. 107,4 trilyon wonluk faaliyet kârı, şirketin sadece çip satıcısı değil, yapay zeka altyapısının lokomotifi olduğunu kanıtlıyor. Bu finansal gücün, mobil bölümdeki orta segment kaybını kapatmak için agresif AR-GE yatırımlarına dönüştürülmesi şart. Eğer Samsung, HBM'deki kazançla telefonlardaki yazılım deneyimini Apple veya Huawei seviyesine taşıyamazsa, bu rekor gelir sonraki çeyreklerde tek seferlik bir 'kara kalem' olarak kalacak. Rakiplerin bellek üretim kapasitesini artırmasıyla birlikte, bu kârlılık seviyesinin muhafaza edilebilirliği zorlaşacak.
Nikkei röportajında konuşan yönetici, iki ülke arasındaki teknolojik farkın öngörüldüğü kadar büyük olmadığını belirtti.
Intel CEO'su Lip-Bu Tan, Çin ile teknoloji farkının az olduğunu söyledi.
Tsinghua ve Peking üniversiteleri Ar-Ge yeteneklerine örnek gösterildi.
Yapay zeka modellerinin kullanım maliyetlerinin düşük olduğu vurgulandı.
Intel CEO'su unvanıyla görev yapan Lip-Bu Tan, Çin'in yarı iletken teknolojisindeki konumuna dair dikkat çekici değerlendirmelerde bulundu. Nikkei tarafından 17 Ekim tarihinde yayımlanan röportajda, Çinli üreticilerin önümüzdeki beş ila on yıllık süreçte arayı kapatıp kapatamayacağı sorusu ele alındı. Tan, bugünkü mevcut durumun iki taraf arasında devasa bir uçuruma işaret etmediğini dile getirdi.
Yönetici, Çin'deki araştırma ve geliştirme ekosistemini değerlendirirken Tsinghua ve Peking üniversitelerini örnek gösterdi. Yapay zeka alanında Kimi, GLM ve DeepSeek gibi projelerin adını anarak, buradaki geliştiricilerin ABD'li rakiplerinin gerisinde kalmadığını ifade etti. Ayrıca bu yapay zeka modellerinin sunduğu kullanım ücretlerinin daha düşük seviyelerde seyrettiğine dikkat çekti.
Röportajın bir diğer odak noktası ise Intel'in sözleşmeli çip üretimi hamlesi oldu. Tan, ileri düzey üretim süreçlerinin yalnızca birkaç şirketin tekeline bırakılmaması gerektiğini savundu. TSMC haricinde Intel, Samsung ve Japonya merkezli Rapidus gibi aktörlerin de üretim kapasitelerini artırmasının şart olduğunu vurguladı.
Mart 2025 tarihinde göreve gelen Tan, şirketin yeniden yapılanma sürecinin yaklaşık yüzde 80 oranında tamamlandığını açıkladı. Bu dönüşüm kapsamında üst yönetim kadrosunu yenilediğini ve ileri paketleme gibi stratejik alanlara odaklandığını belirtti. Öte yandan yeni tesislerin maliyeti göz önüne alındığında, uzun vadeli kamu desteklerinin kaçınılmaz bir ihtiyaç olduğunu sözlerine ekledi.
AI YORUMU
Çinli yarı iletken ve yapay zeka girişimlerinin maliyet avantajı, küresel pazardaki dengeleri kökten sarsmaya aday görünüyor. Kaynak metinde belirtilen Kimi, GLM ve DeepSeek modellerinin düşük ücret politikası, ABD merkezli devlerin fiyat politikalarını yeniden gözden geçirmesini zorunlu kılacaktır. Intel'in üretim tabanını çeşitlendirme çabası yalnız şirket içi bir dönüşüm değil, aynı zamanda Asya pazarındaki rekabete ayak uydurma hamlesidir. Eğer kamu destekleri beklendiği gibi gelmezse, ileri çip üretimindeki maliyet yükü yeni ortaklık modellerini tetikleyebilir.
Güney Koreli teknoloji devi Samsung, üçüncü çeyrekte elde ettiği kazançla Nvidia'nın tahmin edilen gelirini geride bırakarak üç aylık faaliyet kârında zirveye yerleşti. Bu yükselişte yapay zekâ veri merkezleri için üretilen gelişmiş bellek çiplerine olan talep başrolü oynadı.
Samsung üçüncü çeyrekte Nvidia'nın 72,7 milyar dolarlık kâr tahminini geçti.
KB Securities dördüncü çeyrekte 85,5 milyar dolar faaliyet kârı bekliyor.
Hisseler için hedef fiyat 450 dolar olarak belirlendi ve al tavsiyesi korundu.
Küresel teknoloji pazarında yarı iletken rekabeti kızışırken, Güney Kore merkezli Samsung üçüncü çeyrek bilanço döneminde rekor seviyede bir başarıya imza attı. Şirket, veri işleme ve depolama birimlerindeki güçlü satış grafiği sayesinde rakibi Nvidia'nın aynı dönem için öngörülen yaklaşık 72,7 milyar dolarlık faaliyet kârı beklentisini geride bıraktı. Elde edilen bu sonuç, üç aylık süreçte dünyanın en yüksek faaliyet kârına ulaşan şirket unvanını getirdi.
Söz konusu başarının arkasında, yapay zekâ sistemlerinin altyapısını oluşturan gelişmiş bellek çözümlerine duyulan yoğun ihtiyaç yer alıyor. Özellikle DRAM ve NAND flash bileşenlerinin üretimini yürüten iş kolları, veri merkezlerinin genişleme süreçleriyle birlikte büyük bir ivme yakaladı. Yüksek bant genişlikli bellek teknolojileri, yapay zekâ hızlandırıcılarının işlem kapasitesini doğrudan destekleyen en kritik unsurlar arasında bulunuyor.
Piyasa analist grubu KB Securities, önümüzdeki çeyrek için beklentilerin daha da yukarı çıkabileceğini öngörüyor. Kurum, şirketin dördüncü çeyrekte yaklaşık 85,5 milyar dolar faaliyet kârı açıklayabileceğini ve bu tutarın çok büyük bir kısmının bellek çipi operasyonlarından kaynaklanacağını tahmin ediyor. Öte yandan analistler, Samsung hisseleri için 450 dolar hedef fiyat belirleyerek mevcut piyasa değerlemesinin gelecekteki potansiyeli tam olarak yansıtmadığına dikkat çekiyor.
Önümüzdeki dönemde hissedarlara yönelik kaynak aktarımının artması ve yeni nesil ürün taleplerinin seyri, şirketin finansal rotasını belirleyecek ana etkenler arasında bulunuyor. Yapay zekâ altyapı yatırımlarının hızı ve bellek fiyatlarındaki dalgalanmalar, yarı iletken pazarındaki dengeleri doğrudan etkilemeyi sürdürecek.
AI YORUMU
Nvidia'nın çip pazarındaki ezici üstünlüğünün ardından Samsung'un bellek tarafındaki bu hamlesi, yapay zekâ ekosisteminin sadece işlemcilerden ibaret olmadığını net biçimde gösteriyor. Özellikle 85,5 milyar dolarlık dördüncü çeyrek beklentisi gerçekleşirse, donanım tedarik zincirindeki tüm finansal dengeler donanım üreticileri lehine yeniden yazılabilir. Yatırımcılar için bellek teknolojilerindeki kapasite artışları artık sadece bir üretim detayı değil, doğrudan kârlılık pusulası haline geldi.
Yarı iletken test ekipmanları üreticisi Advantest, yapay zeka çiplerine yönelik artan küresel talebin etkisiyle yıllık kazanç tahminlerini revize etti. Şirket, özellikle veri merkezlerinde kullanılan yüksek performanslı işlemcilerin test süreçlerine olan ihtiyacın artmasıyla birlikte karlılık hedeflerini güncellediğini duyurdu.
Advantest, artan yapay zeka çip talebiyle yıllık kazanç öngörülerini yukarı yönlü revize etti.
Veri merkezlerinde kullanılan gelişmiş işlemciler, test ekipmanlarına yönelik pazar hacmini genişletiyor.
Küresel yarı iletken pazarındaki hareketlilik, şirketin stratejik yatırım ve büyüme hedeflerini doğrudan destekliyor.
Teknoloji dünyasının en kritik bileşenlerinden olan yapay zeka çiplerine yönelik yoğun talep, yarı iletken endüstrisinin tedarik zinciri oyuncularını doğrudan etkiliyor. Test ekipmanı üreticisi Advantest, yaşadığı bu yoğun iş temposunu kazanç tahminlerine yansıttı. Pazarın ihtiyaçlarına yanıt vermek için üretim süreçlerini optimize eden şirket, yeni dönem finansal hedeflerini beklentilerin üzerine çıkardı.
Gelişmiş işlemcilerin kusursuz çalışması için gereken karmaşık test sistemleri, Advantest’in pazar payını güçlendirmesini sağlıyor. Özellikle yapay zeka uygulamaları için özelleştirilmiş çiplerin seri üretime geçmesi, test ekipmanlarına olan bağımlılığı artırıyor. Şirket, bu teknik gereksinimi karşılamak için Ar-Ge çalışmalarını hızlandırarak sektördeki konumunu sağlamlaştırdı.
Sektör uzmanlarına göre, veri merkezlerinin genişlemesi ve bulut bilişim altyapılarının yenilenmesi, Advantest gibi üreticiler için kalıcı bir gelir kaynağı oluşturuyor. Şirketin kazanç tahminlerini yukarı çekmesi, yalnızca bir anlık artış değil, yarı iletken üretim teknolojilerindeki genel dönüşümün bir sonucu olarak değerlendiriliyor. Bu tür ekipman yatırımlarının artması, çiplerin piyasaya çıkış hızını belirleyen en önemli etkenlerden biri haline geldi.
Bireysel kullanıcılar doğrudan bu ekipmanları görmese de, yapay zeka destekli uygulamaların kararlılığı bu test süreçlerine dayanıyor. Akıllı telefonlardan otonom araçlara kadar uzanan geniş bir yelpazedeki çipler, benzer test aşamalarından geçmek zorunda. Advantest’in elde ettiği bu finansal sonuç, tüketicilerin kullandığı cihazların güvenilirliği için arka planda yürütülen operasyonel başarının bir kanıtı niteliğinde.
Gelecek dönemde şirketin bu ivmeyi koruyup koruyamayacağı, yapay zeka çiplerine olan talebin sürdürülebilirliğine bağlı görünüyor. Çip üretimindeki rekabet kızışırken, test süreçlerinin standartlaşması şirket için yeni fırsatlar yaratıyor. Advantest'in güncellediği bu rakamlar, teknoloji dünyasındaki donanım odaklı büyümenin önümüzdeki süreçte de devam edeceğine işaret ediyor.
AI YORUMU
Advantest gibi altyapı sağlayıcılarının karlarını artırması, yapay zeka devriminin sadece yazılım katmanında değil, fiziksel üretim kapasitesinde de karşılık bulduğunu kanıtlıyor. Şirketin beklentilerini yukarı çekmesi, veri merkezleri için üretilen çiplerdeki test zorunluluğunun artık bir darboğaz olmaktan çıkıp karlı bir iş modeline dönüştüğünü gösteriyor. Bu durum, çip tasarımcıları ve üreticileri arasındaki rekabette test ekipmanlarının merkezi bir konuma yerleştiğini ortaya koyuyor. Yazılım tabanlı modeller ne kadar gelişirse gelişsin, arka planda çalışan bu fiziksel test altyapısı olmadan teknolojik bir ölçeklenmeden bahsetmek mümkün görünmüyor.